第三十四章 通货原理及英吉利1844年以来的银行立法
本章 14,187 字 约 35 分钟
第三十四章 通货原理及英吉利
1844年以来的银行立法
〔在以前一个著作内[1]我们曾分析里嘉图就商品价格的关系所发表的货币价值学说:所以,在这里,我们只限于研究那最必要的点。依照里嘉图说来,货币(金属货币)的价值,是由在其内对象化的劳动时间决定;但附有一个条件,那就是,货币的量,与待交换的商品的量和价格,保持恰当的比例。如货币量超过这个比例,它的价值就会下落,商品价格就会上腾;如货币量落在这个恰当的比例之下,货币价值就会上腾,商品价格就会下落——当然,那是假设一切其他条件都不变的。在第一场合,有过剩的金的国家,将把它的价值下落的金输出,而输入商品;在第二场合,金将流往金价被估过高的国家,而估价过低的商品,则由该国输往别的能获得标准价格的市场去。“因为金以铸币或金银条块的资格,可以成为一个比它自身更大或更小的金属价值的价值记号,所以,不待说,流通的可以兑现的银行券,将分得相同的命运。虽说银行券可以兑现,从而它的实在价值和它的额面价格相一致,但流通货币(包括金属和可兑现的银行券)总量的价值,将因其总量(由以上曾经说明过的理由)提在水准之上或落在水准之下,而有增减。这个水准,则是由流通商品的交换价值和金的金属价值决定的。……这种价值减少,不是指纸币(与金比较而言)的价值减少,乃是指金与纸币合计的价值减少,换言之,是指一国流通手段总量的价值减少。这是里嘉图的主要发现之一;欧维斯坦的流辈,把它拿去利用,当作庇尔爵士1844年和1845年的银行立法的基本原则。”(前书第155页)。〔在这里,我们不要再费力去证明里嘉图这个学说的错误,我已经在前书这样做过了。在这里,我们只要考究,颁布庇尔银行法的这一派银行理论家,是用什么方法,在里嘉图的教条上加工的。
〔十九世纪的商业恐慌,尤其是1825年和1836年的大恐慌,不曾在里嘉图的货币学说上,引起任何新的发展,不过引起了新的应用。它已经不像休谟时代(十六、十七世纪)的贵金属跌价那样,也不像里嘉图时代(十八世纪及十九世纪初叶)的纸币跌价那样,是个别的经济现象,而是世界市场上的大风浪。资产阶级生产过程的一切要素的冲突,就是在这种大风浪内放流的;而这种风浪的起源和救治,却在这个过程的最皮毛最抽象的领域(即货币流通的领域),被人寻求。这派经济气象报告者所由以出发的真正的理论前提在事实上不外是这个信条:即,里嘉图发现了纯金属流通的法则。留待他们做的唯一工作,是把信用流通和银行券流通,也归这个法则支配。
〔“在商业恐慌中,最一般最显明的现象,是商品价格在一般的长期的昂贵之后,突然地一般地下落。商品价格之一般的下落,可以表现为货币相对价值(与一切商品比较而言)的提高,而商品价格之一般的提高,则可以表现为货币相对价值的下落。但在这两个表现方法下,现象都不过被提出,没有被说明。……不同的语辞,是像由德文译成英文一样,没有把问题变更。里嘉图的货币学说,是极便利的,因为它使一个同义复述,取得因果关系的外观。商品价格这种周期的一般的下落,是由怎样发生的呢?由于货币相对价值之周期的上腾。反之,商品价格这种周期的一般的上腾,又是由怎样发生的呢?由于货币相对价值之周期的下落。这等于说,价格之周期的腾落,由于价格之周期的腾落。……这种同义复述一旦变成因果关系,其他一切都很容易跟着来。商品价格的提高,由货币价值的跌落发生,但根据里嘉图说,则货币价值的下落,又起因于过充的流通,那就是因为流通货币的量超过了一定的水准,这个水准是由货币自身的内在价值和商品的内在价值决定的。同样,商品价格的一般下落,则是因为货币价值因流通不足而提高到它的内在价值之上。所以,价格会周期地腾落,是因为流通的货币会周期地成为过多或过少。虽说价格的上腾也会和减少的货币流通结合在一起,价格的下落也会和增加的流通结合在一起,但我们仍可不顾这个事实,主张(虽然又完全不能用统计证明)在市场商品量收缩或膨胀时,流通货币的量,即令不会绝对地增加或减少,也会相对地增加或减少。现在,我们知道,照里嘉图说来,即在纯金属的流通内,价格的一般变动也会发生,但这种一般变动,会由上下腾落的交代,而归于均衡。比方说,不充实的流通,使商品价格下落,商品价格的下落,使商品输出到外国,商品的输出,使金向国内流入,而货币的流入,再把商品价格提高。而在流通过充,商品输入,金输出的场合,就刚好相反。不过,如果把这种和里嘉图金属流通性质相照应的一般价格变动除开不说,其急性的强性的形态,即恐慌形态(Krisenform),便是属于信用制度已经发展时期,所以像太阳一样明白,银行券的发行,并非恰好依照金属流通的法则支配。金属流通有贵金属的输出和输入,作救济手段。贵金属当作铸币加入通流,故其输入或输出,会使商品价格下落或上腾。但现在,却是人为的,因银行模仿金属流通法则,而在商品价格上面发生了这种影响。如货币流入国内,那就是流通稀薄,货币价值过高,商品价格过低的证据,从而,必须比例于新输入的金,把银行券投在流通内。反过来,就必须比例于金的输出,而把银行券从流通撤退。换言之,银行券的发行,必须依照贵金属的输入或输出,或依照汇兑行市,来调节。里嘉图的谬误的前提是:金只是铸币,所以一切输入的金,都会增加流通的货币,提高价格,一切输出的金,都会减少铸币,并使价格下落。但在这里,这个理论的前提,竟转或一个实际的试验了。这个试验是,使流通的铸币,恰好与当时现存的金相比例。欧维斯坦公,(即银行业者琼斯·洛易德)托伦斯,诺曼(Norman),克勒(Clay),亚布兹诺(Arbuthnot)以及其他许多著作家在英国被称为通货原理(Currency principle)派的,都不仅宣传这个教义,且曾经由庇尔爵士1844年和1845年的银行法,使这个教义成为英格兰和苏格兰银行立法的基础。当这个教义以最大的国民范围试验之后,它在理论上和实际上,都可耻地失败了。关于这点,我们要到以后研究信用学说时,才能说明的。”(前书第165页至168页)。
〔杜克,威尔逊,(见1844年至1847年的《经济学界》)和富拉吞等人,曾批评过这个学派。但关于货币的性质,他们也没有透彻的理解,而关于货币与资本的关系,他们也很不明白。这一点我们已经讲过好几次;本卷第二十八章的讨论,尤为详尽。在这里,我们只要从下院调查委员会1857年关于庇尔银行法的报告,引述若干事例在下面。——F. E.〕
英格兰银行前总裁胡巴特供述:“第2400号。——金流出的影响……绝对地说,在商品价格上无何等影响。但它会显著影响有价证券的价格,因为比例于利息率的变动,包含这种利息的商品价值必然会受到强烈的影响”。——他提了两个表格。一个是关于1834年到1843年的;一个是1844年到1853年的。它们证明十五种最重要商业品的价格变动,完全与金的输出入无关,也与利息率无关。在另一方面,它们却证明在金的输出入(那在事实上是“代表我们的寻找用途的资本”)和利息率之间,有密切的关联。——“在1847年,有一极巨额的美国有价证券,向美国流回,俄国的有价证券向俄国流回,其他大陆各国的有价证券,则向我们所从以输入谷物的国家流去。”
胡巴特表中所举的十五种主要商品是:棉花,棉纱,棉织物,羊毛,毛织物,亚麻,麻布,蓝靛,生铁,白铅皮,铜,脂肪,糖,咖啡,丝。
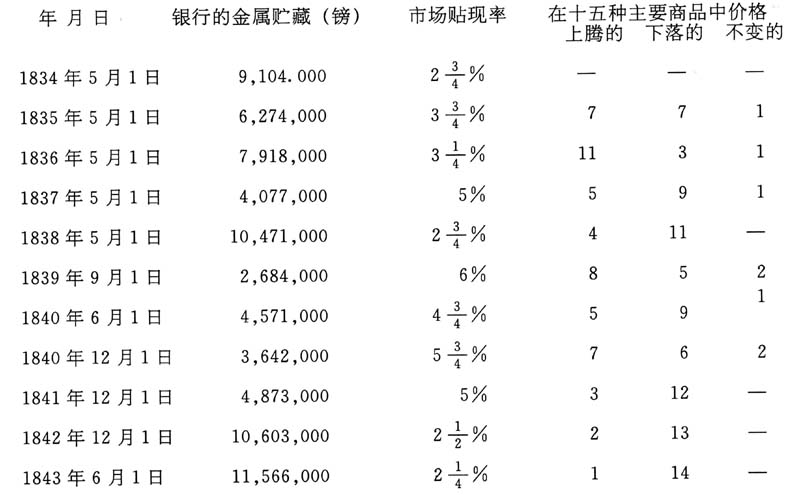
第Ⅰ表 自1834年—1843年

第Ⅱ表 自1844年—1853年
关于这点,胡巴特曾加注说:“在1834年至1843年那十年内,在1844年至1853年那十年内,银行金存额的变动,在每一场合,都会伴以在贴现上垫支的货币的贷放价值之增加或减少;但从另一方面看,国内商品价格的变动,却和由英格兰银行金存额变动所指示的通货量,全没有关系。”(《银行法报告》1857年第二部第290,291页)。
因为商品的需要和供给,规制着商品的市场价格,所以在这里,很明白,像欧维斯坦那样,把可贷放的货币资本的需要(或者说可贷放的货币资本的需要与其供给之差,——那表现为贴现率)视为与现实的“资本”的需要相同,那是错误的。商品价格由通货额的变动来调节的主张,现在是隐蔽在这一个命题下面:即,贴现率的变动,表现现实物质资本(与货币资本相区别而言的)的需要的变动。我们曾经讲过,诺曼和欧维斯坦实际都曾在调查委员会前这样主张过;特别是后者,他不得不朝这方面躲闪,直到最后,弄到没有立足的地方。(见第26章)。说现存货币量的变动,因将增减国内的流通手段量,所以必定会在该国之内,把商品价格提高或降落,其实是一句古老的谎话。按照这个通货原理,如果金被输出,商品的价格必在金输入国提高;由此,金输入国的输出品的价值,将在金输出国的市场上落下,而在金输入国本国,则将腾起。但实际,金量的减少只会提高利息率,其增加只会把利息率减小。如果我们不是要在成本价格的确定上,或需要与供给的决定上,要把这种利息率的变动计算在内,商品价格是全然不受这种事情的影响的。
在该报告内,一个经营印度贸易的大商家亚力山大,关于五十年代金大量向印度和中国流出的事实,(那有一部分是中国太平天国之乱的结果,这个内战,使英国的织品不能在中国销售,一部分是欧洲蚕虫发疫的结果,这种蚕疫使意大利、法兰西的丝品出产大大减少),曾这样说过:
“第4337号。是向中国还是向印度流出呢?——答:他们送银到印度,并且就用这个银的大部分购买鸦片,全数送到中国去,作为购买丝的基金;印度市场上的状况(虽有银蓄积在那里),使商人觉得,与其送织品或别的英国工业品到印度去,是不如运银有利。”——“第4338号。我们得到的银,不是曾在法国,引起大的出流么?——是的,一个很大的出流。”——“第4344号。我们不从法兰西意大利把丝输入,却把大量的中国丝和孟买丝,向法意二国输出。”
所以,被送到亚洲的,不是商品,而是银——世界这一个部分的货币金属。但这不是因为这种种商品的价格,已经在生产国(英格兰)提高,却是因为被输入国的输入已经过度,它们的价格已经在那里下落。(虽然英国是由法国取得它的银,这种银又有一部分必须用金支付)。然若依照通货原理来说,这种输入品,价格是应在英格兰下落,而在印度和中国提高的。别一个例。在上院委员会前,利物浦第一流大商人威利曾这样供述:“第1994号。在1845年底,没有什么”,像棉织业“那样有利,有那样大的利润。存棉甚丰,上等可用的棉花每磅四便士,就可以买到,这种棉花可用来纺绩上等40号细纱,纺绩费用不过四便士,所以纺绩业者的总费用不过八便士。在1845年9月和10月,这种棉纱曾大量售卖,且曾缔结大规模的供应契约,其价格为每磅10 1/2便士至11 1/2便士,在若干场合,纺绩业者所获的利润,是与棉花的购买价格相等。”——“第1996号。营业至1846年初,还很有利。”——“第2000号。1844年3月3日,棉花存量(627,042包),有今日(1848年3月7日)的两倍,但那时候的价格,每磅约贵1 1/4便士。”(前者是6 1/4便士,后者是5便士)。同时,棉纱——上等的40号细纱——原价为11 1/2便士,至12便士,但至10月,跌为9 1/2便士,至1847年12月,再跌为7 3/4便士。棉纱的售价,竟与它的原料棉花的购买价格相等。(前书第2021号2023号)。这种情形,说明了欧维斯坦的自利的智慧。在这场合,他要主张,因为“资本”稀少,所以货币“昂贵”了。在1844年3月3日,银行利息率为三厘,在1847年10月和11月,在八厘至九厘之间;在1848年10月7日,仍为四厘。棉花价格,因销路完全停滞和利息率提高时的恐慌之故,是遥遥落在与供给状态相一致的价格之下。由此引起的结果,一方面是1848年棉花的输入额大减少,他方面是美国棉花生产额也减少;因此,在1849年棉花价格才有新的涨势。然依照欧维斯坦说,那就是因为国内货币过充,所以商品太过昂贵了。
“第2002号。棉工业状况最近又趋恶化。那不是由于原料缺乏。因为,原棉的库存虽显著减少了,但价格还是很低”。但欧维斯坦,在商品的价格或价值和货币的价值即利息率之间,曾陷入一种异常的混乱。在1847年5月加德卫尔(Cardwell)和吴德爵士(Sir Charles Wood)曾根据通货原理,主张1844年的银行法,必须贯彻它的全部内容;威利君在答复2026号的问题,对于这个通货原理,却曾加以总括的批评说:“在我看,这个原理,将会给货币以过高的价值,但使一切商品的价值变为过低,甚至使人贴本。”——对于这个银行法在一般营业上发生的影响,他说:“依照惯例,工业都市对商人和银行业者,会以他们所购备输往北美合众国的商品为对象,开出四个月期的汇票。在这个银行法下,这种汇票,非忍受大牺牲,是没有方法可以找到贴现的。因此,在10月25日政府以文书”(停止银行法的文书)“恢复这种四个月期的汇票的贴现以前,定单的实行,曾大受阻碍。”(2097号)。并且,这个银行法的停止,在各地方,都被认为极有利益的。——“第2102号。在去年(1847年)10月间,几乎一切在这里购买商品的美国购买者,都立即尽可能限制它的购买额。当货币紧逼的消息传到美国来的时候,一切新的定单都停止了。”——“第2134号。谷物与砂糖是特殊情形。谷物市场为产额的预料所影响,砂糖则为存量和输入过多的现象所影响。”——“第2163号。在我们对美国的支付义务中,……有许多是由委托商品的强制拍卖来清算的;我恐怕,还有许多,是由我们国内的破产来划销的”——“第2196号。如果我的记忆不错,则1847年10月我国的公债交易所,曾支付过70%的利息。”
〔1837年的恐慌,带着长期间的余痛,并在1842年,引起一种有力的恐慌余波。而产业家与商人,因为全然不注意生产过剩——照庸俗经济学者看来,这是一个无意义的名辞,是不可能的!——所以结局引起了这种思想混乱,让通货学派把他们的教义,在全国实施出来。1844年和1845年的银行法,就是这样通过的。
〔1844年银行法,把英格兰银行划为发行部和营业部。前者收受担保品——最大部分是政府债券——达一千四百万镑,并保有金属贮藏的全部,(其中至多只能有1/4由银构成)并依二者的全额,发行等额的银行券。一切不在公众手中的银行券,都发到营业部;这种银行券,和少数日常使用所需的铸币(约有一百万),成为营业部的常备准备金。发行部以金给公众,换入银行券,并以银行券给公众,换入金。银行对公众的其余各种交易,则全数交由营业部办理。英格兰和威尔斯1844年许可发行银行券的各私立银行,仍保留发行的特权,不过限定了它们的发行的限额;设私立银行中有某行停止发行,英格兰银行,便可依照证券保证的增加额的2/3,把它的无现金保证的银行券额增加起来。在1892年,该行的证券保证,已由一千四百万镑增至一千六百五十万镑(实计为16,450,000镑)了。
〔每有五镑金从银行库内流出,就会有五镑银行券流回到发行部,并且消灭;每有五镑苏维令流入银行库内,就会有一个新的五镑银行券,加入通流内。这样,欧维斯坦的理想的纸币流通——那就是严密遵守金属流通法则的纸币流通——就在实际上实行了;而依照通货学派的主张,恐慌也就由此成为永远不可能的了。
〔实则,把银行勉强分为两个独立部分,不过使银行在万分紧急的时候,不能自由支配它的可以利用的全部资财,所以,如下的情形不免要因此发生;那就是,当发行部尚有数百万金和一千四百万证券原封未动时,银行部却已濒于破产。这个情形,因为有下面讲的这种事情,所以是更容易发生了;那就是,几乎每次恐慌都有一个时期,在这个时期内,金会激切地向外国流出,这种流出的金,大部要仰给于银行的金属贮藏的。但每有五镑金流出到外国,在国内流通上也就有五镑银行券被夺去,因此,流通手段的量,恰好在最需有最大量流通手段的时候减少了。1844年的银行法,直接使全商业界觉得,宜在恐慌的前夜贮藏多量的银行券为准备,那就是把恐慌加速,并把它们加强。这个银行法,在最紧要的关头,人为地,把货币融通的需要,换言之,把支付手段的需要增进,但同时又限制它的供给,因而在恐慌时期,把利息率抬高到空前的高度。所以,这个银行法不但没有防止恐慌,却把恐慌加强到这个程度,以致不是全产业界要崩溃,就是银行法要崩溃。恐慌曾两度(一度在1847年10月25日,一度在1857年11月12日)达到这个高点;当时政府都曾把1844年的法律停止,使银行的发行额无需受这样的限制。这种处置,在这两次,都够把恐慌打破。在1847年,因为人们都确信,如有第一流的担保品,这种银行券就会再发出来,因而有四五百万镑被贮藏着的银行券得重见天日,回到流通里面来;在1857年,超过法定限界的银行券,本不到一百万镑,并且超过发行的期间也很短。
〔还可讲一讲。1844年的立法,使我们想起十九世纪最初二十年,即银行停止付现和银行券贬值的时期。银行券或许会丧失信用的恐惧心,至今仍极为显著:但这是一种过虑;因为,早在1825年,已有一次恐慌,因为把已经落在流通外的旧一镑券重行发出,得以打破。这可以证明,就连在最普遍最激切的信用动摇时期,银行券的信用还是维系着。这是一种极易了解的事。因为在事实上,在这种价值记号的背后,有全国民和他们的信用作着后盾。——F. E.〕
我们且引述若干关于银行法影响的评述。约翰·穆勒相信,1844年的银行法,曾抑制过度的投机。很幸运,这位贤人是在1857年6月12日这样说的。但四个月后,恐慌就爆发了。他曾郑重地祝贺“银行董事和商业界一般”,因为他们已经“比以前更了解商业恐慌的性质,曾了解他们自己以及公众因奖励过度投机而受到的极大的损害”(《银行法报告》1857年第2031号)。
聪明的穆勒以为,如果发行一镑券垫支给工厂主(即支付工资者),……这种券就不免要落到那为消费目的而把它支出的人手里;这样,银行券自身就构成了对商品的需要,可以暂时有促进价格提高的倾向。(第2066号)穆勒君以为,工厂主将支付较高的工资,因为他现在是用纸支付,不是用金支付么?他相信,如果获得100镑银行券垫支的工厂主,以这100镑纸币兑换现金,而用现金支付工资,这种工资,和用一镑券支付的工资比较,将只形成更小的需要么?他不知道,在若干用地方银行券支付工资的矿产区域,要有多数劳动者合起来,才能得到一个五镑券的事实么?这个事实,增加了他们的需要么?银行业者对工厂主以较小银行券垫支时,会更大方,其垫支货币额也会更增进么?
〔穆勒君对于一镑券所抱的特别的忧虑,不考察他全部经济学著作上的折衷主义,那未曾避去任何矛盾的折衷主义,是无从说明的。一方面他在许多事情上面赞成杜克而反对欧维斯坦,但在另一方面,他又相信商品价格由现存的货币量决定。他决不信,在其他一切事情不变的情形下,有一个一镑券发行,就会有一个苏维令流到银行库里来;他恐怕,流通手段的量将因此增加,并因而贬值,以致商品价格提高。上面讲的那种恐惧,就因为有这一点在背里作祟。——F. E.〕
关于银行划为二部及过分保证银行券兑现性的办法,杜克曾在《商业凋敝1848年至1857年》评述:
与1837年和1839年比较,1847年的利息率的变动,是更大的,这完全是银行划为两部的结果(第3010号)。——银行券的保证,在1825年,1837年,1839年,都未受影响(第3015号)。——1825年金的需要增加,仅因诸地方银行的一镑银行券信用全然失坠,不得不有金补其缺的结果。在英格兰银行也发行一镑银行券以前,这种空缺只能由金补充的。(第3022号)。——在1825年11月、12月,所有对金的需要,都不以输出为目的(第3023号)。
“银行在国内外的信用,有时竟致到丧失。在这个事件上,停止支付股息和存款的事情,要比银行券停止兑现的事情,产生了更严重得多的后果。”(第3028号)
“第3035号:你不是说每一种结局会使银行券停止兑现的事情,会在商业紧逼的时候,引起新的严重的困难么?——答:完全不是这样。”
在1847年当中,“如果像1825年一样把银行券的发行额增加,那对于银行存金的再度充实,或不无贡献。”(第3058号)
在《银行法报告》1857年内,纽马奇说:“第1357号:银行划为两部以致金准备也须划为两部的……第一个坏结果,是使英格兰银行的银行业务,即该行与全国商业发生直接接触的活动全部,只能有先时半额的准备金。准备金这样分割的结果,是当银行部的准备金缩至最小限度时,银行不得不把它的贴现率提高。减少的准备金,曾在贴现率上,引起一列的突然的变动”。——“第1358号。自1844年以来,(至1857年6月)这种变动,曾发生过60次,而在1844年以前一个同样长的时期内,还不到12次”。特别有趣味的,是巴尔昧(Palmer)——自1811年以来,他是英格兰银行的董事,且曾一度任总裁——在上院商业凋敝调查委员会(1848年至1857年)前的供述:
“第828号。在1825年12月,银行仅约保有1,100,000镑的金。在这时候,如果这个法律(1844年的法律)已经颁布,它会崩溃无疑。在12月,我相信,它曾在一星期内,发行五百万或六百万镑银行券,因而大大把当时的恐慌减轻了”。
“第825号”。如果银行法早颁布了,则自1825年7月1日以来,“现行银行法应该会引起崩溃的第一个时期,(如果英格兰银行要贯彻它已经开始的业务的话)是1837年2月28日;银行所有的准备金额曾一度达到三千九百万至四百万镑,但那时却只有六十五万镑。别一个时期是1839年,那自7月9日继续到12月5日”。——“第826号:这场合的准备金额怎样呢?答:准备金额不足,在9月5日不足额达二十万镑。在11月5日,增至大约一百万至一百五十万镑”。——“第830号:1844年的法律,将使银行不能维持1837年那样的美国贸易”。——“第831号:有三个大的经营美国贸易的公司倒闭了。……几乎每一个经营美国贸易的公司,都被划在信用圈外,假若银行当时不出来援助,我恐怕难得有两三家公司能够维持”。——“第836号:1837年的金融紧逼,是不能和1847年的恐慌比较的。因为,1837年的金融紧逼状况,主要是以美国贸易为限”。——第838号。(在1837年6月初,英格兰银行董事会曾讨论怎样救济金融紧逼的情形)。“那时候有几位先生们辩护这种见解,说……正确的原则,是把利息率提高,从而使商品价格下落,总之,是使货币昂贵,商品低廉,使人们以商品实行国外的支付”。“——笫906号:1844年的法律,人为地,限制英格兰银行的权力,而在以前,则限制英格兰银行的权力的,是自然的限制,那就是该行现实的金属库存量。这种人为的限制,使营业感到困难,从而在商品价格上,发生全然不必要的影响。”——“第968号:在1844年法律的影响下,英格兰银行的金属库存,在普通情形下,不得在实质上较少于九百五十万镑。这个情形,会在价格和信用上,引起一种压迫,那必致在国外汇兑行市上,发生这样的变动,以致金的流入增加,并从而增加发行部的存金额。”——“第996号。在现今这样的限制下,贵行对于银是不能支配的。其实,在需用银来影响外汇行市时,这种支配也是必要的。”——“第999号:为什么规定在银行的金属库存内只能有1/5是存银呢?——这个问题是我不能回答的”。
目的在使货币昂贵呀。除开通货理论不说,则把银行划为二部,和强制苏格兰爱尔兰诸银行发行银行券时应保存定额以上的金准备,都有这样的目的。这些办法,使国家的金属贮藏,发生一种分散的趋势,使它不能矫正逆势的汇兑行市。这一切规则——使英格兰银行在金准备不增加时,不能发行一千四百万镑以上的银行券;使该行的银行部,只能和普通银行一样营业,并在货币过剩时把利息率压下,在货币紧逼时把利息率提高;限制存银额(存银,是矫正对大陆对亚洲的汇兑行市的主要手段);约束从来不需把金[2]输出的苏格兰爱尔兰银行,(其借口是维持它们的银行券的兑现性,实则这种兑现性纯然是幻想的,事实是1844年的银行法,第一次才在1857年,使人们突然向苏格兰银行要求兑金)。——的目的,都在使利息率提高。金向国外流出,和为国内流出,虽在作用上有极大的差别,但新的银行立法,绝不注意这件事。因此市场利息率,不断发生激烈的变动。关于银,巴尔昧曾两次(第992及994号)说“在汇兑行市于英格兰有利,从而银有余时,英格兰银行方许以银行券购买白银。”因为“第1003号:使银行的金属贮藏得有颇大部分为银这件事,只有一个目的,那就是在汇兑行市对于英国不利时,可以用银来实行国外的支付。”——“第1004号。银是一种商品,因为它是世界其他各国的货币,所以就这个目的说”,(为着实行国外支付的目的)“……这是最适宜的商品。只有北美合众国在近年是专门用金。”
依照他的见解,英格兰银行,在金融紧逼时期,如果没有不利的汇兑市场使它必须把金输出,决不应超过旧水准,把利息率提高到五厘以上。如果不是因为有1844年的法律,英格兰将毫不感难色,把一切第一流的拿到它那里去的汇票贴现。(第1018号至1020号)。但因为有1844年的银行法,加以1847年10月银行的处境,使“英格兰银行无论向有信用的商家要求怎样的利息率,商家都情愿接受,因为他们急要避免破产的危险。”但这个法律的目的,也正在提高利息率。
“第1029号。我必须郑重区别,利息率在外国需要”(对贵金属的需要)“上的影响,和国内信用缺乏时期阻止人们向银行压迫而实行的利息提高办法”。——“第1023号:在1844年的银行法以前,在汇兑行市于英国有利时,如在国内通行不安的景象,或发生积极的恐慌,银行券的发行是不受任何限制的。单有这一项,已经可以把这个紧逼状态救济。”
说这一段话的人,是一位在英格兰银行董事部服务三十九年的人。现在,我们再听听私银行业者托维尔斯的话。他自1801年以来,就是斯朋讷·亚提乌德公司的一位股东。在1857年银行法委员会所询问的一切证人中,只有他一个人。曾瞥见当时英国的实在状态,并看到了恐慌的临近。就其他各点说,他也是伯明翰的“小先令派”,因为和他合伙的亚提乌德,是这个学派的创立者。(参看《政治经济学批判》第59页)。他供述:“第4488号。足下以为,1844年的法律曾发生影响么?——答:如果我以银行业者的资格回答你,我就应当答说,它曾发生很丰富的影响,因为他曾使银行业者以及各种(货币——F. E.)资本家,得到丰饶的收获。但对于诚实勤勉的营业家,它的影响却是很坏的。这种营业家要贴现率稳定,方才能够在营业上有自信心。……这个法律,使货币贷放成为一个极有利的营业。”——“第4489号;银行法使伦敦股份银行,可以支付股东以20%—22%的股息么?——答:有一家,最近是支付18%,我相信,还有一家是支付20%;他们有各种拥护这个法律的理由。”——“第4490号:没有大资本的小营业家和诚实商人……最吃这个法律的亏。……我所以会这样觉得,只因为我看见他们有大量的承兑汇票,不能兑付。……这种承兑汇票,额面通常是极小的,大约在20镑至100镑之间,那有许多不能兑付,并因不能兑付,所以退回到国内各处,这常常是小商人已经感到压迫的标记”。——第4494号:他说明现在的营业已经没有利润了。他下述的声明是重要的,因为在一切人都不疑心有恐慌已经临近时,他却看到了潜存着的恐慌。
“第4494号:明兴街(伦敦的咖啡茶叶交易所)的价格虽尚维持原来的水准,但已经没有人买;随便用什么价格,都没有谁能够卖。那不过保持着名义上的价格。”——第4495号。他提到一个情形:有一位法国人,开示一定的价格,送值3,000镑的商品,到明兴街去卖。经纪人不能定价格出来,这位法兰西人也不能在价格以下卖。商品因此卖不出去,但这位法兰西人却急需有货币。因此,这位经纪人就依下述方法,垫借他1,000镑;那就是这位法兰西人,以这项商品为担保,开一张以三个月为期的1,000镑汇票,由这位经纪人承兑。但到三个月满,汇票到期了,该项商品仍未卖掉。这样,这位经纪人不得不兑付汇票了;他虽有3,000镑的抵押品,但他不能使它变为现金;因此,他就陷入困难中了。一个人就是这样把别一个人拉下水的。——“第4496号。说到输出的激增。……当国内营业不振时,那必然会引起输出的激增。”——“第4497号:你相信国内的消费已经减少么?——答:极显著地减少了……那很惊人……就这点说,小商人是极好的证人。”——“第4498号。不过,输入也很大;那不指示消费的增加么?——答:不错的,如果输入品可以卖出;但有许多堆栈,堆满着这种东西:在我上面举的那个例,就有值3,000镑的一宗商品,虽然输入了,但不能卖出。”
“第4514号:当货币更昂贵时,你就要说,资本是更便宜了么?——答:是的。”——所以,这位先生决不是欧维斯坦的信徒。依照欧斯坦的意见,利息率高昂,就是资本昂贵。
现在是怎样经营业务呢?“第4516号:……别一些人的营业曾大大扩充,并超过资本的限度,经营着过大的进出口业务;关于这点,是一点疑问没有的。这些人可以很幸运,由此赚到大财产,并把一切的负债偿付清楚。而就我们现在大概的情形说,也确实有极大部分的营业,是在这种制度下经营。这种人,虽然在一次输运上吃20%,30%至40%的亏,也无所谓;因为下一次的营业,可以把它赚回来。但若接连几次失败,他就倒了;而最近的情形,也确实常常如此。有一些公司倒闭时,没有分文资产留下来”。
“第4791号:(过去十年间的——F. E.)低利息率,曾使银行业者蒙受不利的影响,但不把营业账簿放在足下前面,我很难对足下说明,现在的利润(他自己的利润——F. E.),究竟比过去的利润,高出多少。当利息率因银行券发行过度而低下时我们有极大的存款;此后,在利息率高涨时,我们就由此取得直接的利益了。”——“第4794号。当货币可依适度的利息率取得时,我们将有更大的货币需要;我们会贷放出更多的货币;它就是这样”(对我们,即对银行业者——F. E.)发生作用的。“我们在货币昂贵时所得的利益,要比我们在货币低廉时所得的利益更大;我们所得的利益,会比我们必须有的利益更大。”
我们以前讲过,一切专门家都以为英格兰银行的信用是坚固不摇的。但银行法仍规定该行金柜中绝对须有九百万至一千万镑的金,来保障银行券的兑现性。在这场合,贮藏货币的神圣不可侵犯,是由一种全然和古代贮藏货币不同的方法,来贯彻。利物浦的布罗恩曾在《商业凋敝》1847年至1858年报告第2311号内供称;“提到这个货币”(发行部的金属贮藏)“的好处,那是等于把它抛在海里一样;因为那是分文不能拿出来使用的,否则就是违背国会的法案”。
我们曾经讲过一位营造业者凯甫斯。我们在讨论伦敦近代的建筑业时(第2卷第12章),曾引用他的证言来作例解。他对于银行法的意见,可概括如下(见1857年《银行法报告》):“第5508号:概括说来,你以为现行的银行立法制度,会周期地,使产业的利润,被高利贷者的钱袋吸去么?——答:这正是我的意思。我知道,在建造业上,它确实是这样发生作用的。”
我们曾经讲过,苏格兰的银行,依照1845年的银行法,被强制变得和英格兰的银行相差不远。每个银行,如超过法定额发行银行券,它对于这超过的部分,便有保存金准备的义务。我们要知道这个制度的影响,可以参看银行法委员会1857年所接到的供述如下。
苏格兰一家银行的董事肯内德在第3375号供述:“在1845年法律实施以前,在苏格兰,有什么可以称做金流通(Goldzirkulation)么?——答:没有这一类的东西。”——“第3376号:自此以后,有追加的金流通发生么?——答:没有;人民都不高兴用金的。”——第3450号。自1845年苏格兰各银行所必须保持的大约九十万镑的金,依照他的意见,只有害处,没有好处的,“它是不生产地在苏格兰的资本中,吸去了一个相等的部分。”
苏格兰联合银行的董事安徒生也说:“第3558号。苏格兰诸银行向英格兰银行提取现金的大需要,都是由外国汇兑行市引起的么?——答:是的;这种需要,虽以金保存在爱丁堡,也无可避免的。”——“第3590号。只要我们以同额有价证券存在英格兰银行,”(或英格兰的私人银行),“我们就依然可以和以前一样,由英格兰银行,唤起金的出流。”
最后,我们且从伦敦《经济学界》杂志(威尔逊)引用一段文章如下:“苏格兰诸银行把不使用的现金额,存在它们的伦敦代理处;这些代理处又把它存到英格兰银行。这种情形,使苏格兰诸银行在这个金额之内,可以支配英格兰银行的金属贮藏。而在有外国支付时,它们也随时可以到这里来提取。”——这种制度,是被1845年的法律所搅乱了。“1845年法律实施的结果,曾在近年来,使大量的金铸币,由英格兰银行流出,来应付苏格兰的可能发生但也许永远不会发生的需要。……自从那时候以来,通例必须有巨大的金额被拘束在苏格兰,且还须有一个可观的金额,在伦敦和苏格兰之间,来来去去。设有时有某个苏格兰银行业者觉得他的银行券的需要行将增加,他就会由伦敦把金匣运过来;这个时候过去了,这个金匣再运回伦敦去,通例在没有开箱以前,就会再运回去的”。(《经济学界》1847年10月23日第1214页以下)。
〔关于这各点,银行法的创议者,银行业者洛易德即欧维斯坦公,是怎样说呢?
〔他在商业凋敝调查委员会前,已经在1848年说过,“由资本不足而起的金融紧逼及高利息率,是不能由银行券发行额的增加来救济的。”(第1514号)。不过,1847年10月25日政府命令许可银行券发行增加的办法,却确实足以减少恐慌的锋芒。
〔他所坚持的观念是:“高利息率与工业不振状况,是工商业可以使用的物质资本减少的必然结果。”(第1604号)。但数月来工业的不振状态,乃是这样发生的:物质的商品资本,过剩地堆积着不能卖出,以致物质的生产资本全部或一部分休闲着,以免生产更多的不能卖出的商品资本。
〔他在1857年的《银行法报告》上曾说:“严格遵守1844年法律的原则,将使一切事物照着规则地顺利地通过,货币制度将确实不致动摇,国家的繁荣将无问题,公众对于1844年法律的信任心将一天胜似一天地加强。如果调查委员会要进一步考察这个法律所根据的原理是否正确,其结果是否有益,则真实充分的答复是:看看诸君的周围罢;看看我们国内现在的营业状况罢,看看人民是怎样满意罢,看看社会一切阶级的富裕与繁荣罢。这样,调查委员就可以判断,对于这个获有这种结果的法律,应不应当维持。”(《银行法报告》1857年第4189号)。
〔欧维斯坦就是这样在7月14日向调查委员吹嘘的。但对于这种赞美歌,调查委员却在同年11月12日,报以白眼。那就是命令银行董事部,停止1844年的有奇迹作用的法律施行,以救济那急待救济的事情。——F. E.]
[1]马克思著《政治经济学批判》柏林1859年第150页以下。
[2]译者注:原版“金”误为“货币”。据马恩研究院版改正。
本章完
点赞0