第十六章 可变资本的周转
本章 10,433 字 约 26 分钟
第十六章 可变资本的周转
Ⅰ 年剩余价值率
假设有一个流动资本2,500镑,其五分之四,即2,000镑,是不变资本(生产材料)。五分之一即500镑,是可变资本(投在工资上面的资本)。
假设周转期间为五周;劳数期间为四周;流通期间为一周。这样,资本12,000镑包含1,600镑不变资本,400镑可变资本;资本Ⅱ500镑,包含400镑不变资本,100镑可变资本。每周劳动,有500镑资本投下。在一年五十周中,年生产物等于50×500=25,000镑。不断在劳动期间使用的2,000镑的资本Ⅰ,每年周转12 1/2次。12 1/2×2000=25,000镑。在这25,000镑中,有五分之四,即20,000镑,是不变的,投在生产手段上的资本;五分之一,即5,000镑,是可变的,投在工资上的资本。2,500镑的总资本,则周转25000/2500=10次。
在生产中支出的可变流动资本,在其价值所依以再生产的生产物被售卖,由商品资本化为货币资本,俾能重新用来支付劳动力的限度内,才能重新在流通过程中发生作用。但投在生产中的不变流动资本(生产材料,其价值再现为生产物的价值部分),也是这样。这两部分——流动资本的可变部分和不变部分——的共通点,及二者与固定资本的区别点,不是这个事实:由这二部分移转到生产物的价值,会以商品资本为媒介而流通,以商品生产物的流通为媒介而流通。生产物的价值一部分,从而,当作商品来流通的生产物(商品资本)的价值一部分,就是由固定资本的磨损构成的,那就是,由固定资本在生产中移转到生产物的价值部分构成。它们的区别乃在:固定的资本会继续以其旧使用形态,在流动资本(等于流动可变资本加流动不变资本)周转期间一个或长或短的循环中,发生作用;反之,各个周转,则以全部流动资本(在商品资本姿态上从生产范围出来,加入流通范围的流动资本全部)的代置为条件。流动的不变资本和流动的可变资本,在流通的前段(W′—G′),是共通的。在后段,它们就分开了。商品再转化为货币;由此转化的货币,一部分转化为生产库存品(流动的不变资本)。这种生产库存品各部分的购买期限是不同的;有些由货币转化为生产材料的时候较早,别一些则较迟,但结局总会完全这样转化过来的。由商品售卖得回的货币,会有别一部分,当作货币准备,俾逐渐为支付劳动力(在生产过程中并合的劳动力)而支出。这一部分,构成流动的可变资本。不过,这两部分的全部收回,总是由于资本的周转,由于生产物的转化(由生产物化为商品,由商品化为货币)。也就因此,所以在前章,我们不顾及固定资本,只对于流动资本(不变部分与可变部分)的周转,加以特殊的和共通的考察。
这里研究的问题,必须更进一步,假定流动资本只单纯地由其可变部’分所构成。那就是,虽尚有不变流动资本与可变流动资本一同周转,但我们暂且把这不变部分搁开。
有2,500镑的金额垫支下去,年生产物的价值等于25,000镑,但流动资本的可变部分为500镑;所以,在这25,000镑中包含的可变资本,等于25000/55,000镑。以500除5,000,即得周转的次数10,与总资本25,000镑的情形,正好相同。
在这里,我们是只考察剩余价值的生产。在这场合,平均计算——即
以垫支资本的价值,不以不断在一个劳动期间使用的资本部分(就我们的例说,是以500,不以400,是以资本Ⅰ加资本Ⅱ,不以资本Ⅰ),除年生产物的价值——是绝对正确的。但以后我们会知道。从别一个观点看,这种计算方法,和一般计算平均数的方法一样,不是完全正确的。那就是,为资本家的实际目的,这种计算是很正确地,但不能准确地,适切地,把周转上一切现实的事情表现出来。
以上,我们把商品资本的价值一部分完全搁开。这一部分,就是商品资本中包含的剩余价值,它是在生产过程中生产,并体化在生产物中。现在,我们却须把这个价值部分拿来作目标了。
假设每周投下的可变资本100镑,会生产100%的剩余价值,即100镑,所以,在五周的周转期间投下的可变资本500镑,将生产500镑的剩余价值,劳动日的半数是由剩余劳动构成。
若可变资本500镑会生产500镑剩余价值,5,000镑就会生产10×500=5,000镑的剩余价值了。但垫支的可变资本,只为500镑。一年间生产的剩余价值总额对垫支可变资本的价值总额的比例,被我们称为年剩余价值率(Jahresrate des Mehrwerts)。在当前的场合,这个比例=5000/500=1000%。我们将比例详细分析一下,就会知道,年剩余价值率,等于垫支可变资本在一周转期间生产的剩余价值率,乘可变资本的周转次数(与全部流动资本的周转次数相一致)之积。
在当前的场合,一个周转期间垫支的可变资本,为500镑;这个周转期间生产的剩余价值,也为500镑。所以,一个周转期间的剩余价值率

=100%。这个100%×10(一年间周转的次数)=

=1000%。
这就是年剩余价值率。但就一定周转期间取得的剩余价值量说,那是等于这个期间垫支的可变资本(在这场合=500镑),乘剩余价值率(在这场合,为100%)。所以,就我们的例说,是500×100/100=500×1=500镑。如果垫支资本为1,500镑,则在剩余价值不变的场合,剩余价值量=1,500×100/100=1,500镑。
在一年间周转十次的可变资本500镑,会在一年间,生产剩余价值5,000镑,其年剩余价值率为1000%。我们称此为资本A。
现在,再假设别一个可变资本B,计5,000镑,在全年五十周间垫支,并在一年间只周转一次。我们更假定在一年之终,生产物的代价,会在它完成的那一日支付进来;那就是,它所以化成的货币资本,会在它完成的那一日流回来。在这里,流通期间被假设为零,周转期间与劳动期间相等,为一年。这样,就和上述的情形一样,在每周的劳动过程中,有可变资本100镑,在五十周当中,有可变资本5,000镑了。假设剩余价值率仍为100%,那就是,在每劳动日中,有一半的时间,由剩余劳动构成。若我们仅考察五周,则投下的可变资本=500镑,剩余价值率=100%,在五周间生出的剩余价值量=500镑。在这场合,被榨取的劳动力的量及榨取程度,依照我们的前提,是和上述资本A的情形,正好相等。
每周所投可变资本100镑,会生产剩余价值100镑;故在五十周间,所投资本100×50=5,000镑,会生产剩余价值5,000镑。每年生产的剩余价值之量,和上述的场合,同为5000镑,但年剩余价值率却是全然不同的。在这场合,年剩余价值率,等于一年间生产的剩余价值,被除于垫支的可变资本:

=100%,而在前一场合,即资本A的场合,却为1000%。
在资本A和资本B,我们每周都支出100镑的可变资本;价值增殖程度或剩余价值率,也同为100%;可变资本量,也同为100镑。这样,将有同量的劳动力被榨取;榨取的量和程度,在这二场合,皆相等;劳动日相等,必要劳动与剩余劳动的分割也相等。在一年间使用的可变资本额,同为5,000镑;其所推动的劳动量相等;由二等额资本所推动的劳动力内取出的剩余价值量,也同为5,000镑。但A的年剩余价值率和B的年剩余价值率,相差有900%之多。
这个现象,使我们发生一个印象,好像剩余价值率,不仅取决于可变资本所推动的劳动力的榨取量与榨取程度,且还取决于某一些尚未曾说明的由流通过程发生的影响。实际上,这个现象也是被人如此解释。至少,在所考察非为纯粹的形态,而为复杂隐蔽的形态(年利润率)时,曾在十九世纪二十年代之始,使里嘉图学派完全解体。
若我们把资本A和资本B放在真正相同(不仅外貌相同)的情状下,这个现象的奇异性就会消灭的。在这里,我们要使二者有真正相同的情状,可变资本B和资本A便须在相同的期间内。为支付劳动力而支出其全部。
在这场合,资本B5,000镑,会在五周内投下,每周1,000镑,全年投资50,000镑。依照我们以前的假设,剩余价值也当为50,000镑。周转资本等于50,000镑,垫支资本等于5,000镑。以垫支资本除周转资本,得10,即为周转次数。以剩余价值率

=100%,乘周转次数10,得年剩余价值率,即

=10/1=1000%。这样,A与B的年剩余价值率,就同为1000%了。但剩余价值量,在B为50,000镑,在A为5,000镑。所生产的诸剩余价值量之比,和所垫支的诸资本价值(A与B)之比,相等;那就是等于5000:500=10:1。但与资本A比较,资本B会在同时间推动十倍的劳动力。
会生产剩余价值的,只是实际在劳动过程上使用的资本。一切有关剩余价值的法则(当然,剩余价值率不变,剩余价值量由可变资本相对量决定的法则,也包括在内的),都只适用于这种资本。
劳动过程是由时间测量的。在劳动日的长度不变时(在这里,我们为要说明年剩余价值率的差别,曾假定资本A与资本B的一切条件相等,故也假定劳动日的长度不变),一劳动周由一定数的劳动日构成。又,我们还可视一定的劳动期间(在这里,是五周的劳动期间),为一个300小时的劳动日,若每劳动日等于10小时,每劳动周等于六劳动日。但我们还须以此数,乘每日在同一劳动过程上同时使用的劳动者数。如果劳动者数为十人,则一周的劳动时数=6×10×10=600小时,五周劳动期间的劳动时数=600×5=3,000小时。在剩余价值率相等,劳动日的长度相等,而在同时间推动的劳动力的量又相等(一个价格相等的劳动力,乘相同的劳动者数)时,其所使用的可变资本量也相等。
回头来用我们原来的例。在A与B二场合,每周等量的可变资本100镑,将在全年每一周使用。被使用的实际在劳动过程中发生机能的可变资本,是相等的,但垫支的可变资本全然不等。就资本A说,500镑在每五周中垫支,每周使用其中的100镑。就资本B说,有5,000镑,在第一个五周的期间垫支了,但每周只使用100镑,每五周只使用500镑,只使用垫支资本的十分之一。在第二个五周的期间,垫支了4,500镑,但只500镑被使用,以下可以类推。为一定期间而垫支的可变资本,只以其一部分,化为被使用的,实际发生机能的有作用的可变资本;而这一部分的比例如何,要看它是以怎样大的部分,实际加入每一个劳动过程进行所据的期间内,换言之,要看它是以怎样大的部分,实际在劳动过程上发生机能。在中间期间内,可变资本的一部分垫支下了,但要到后来某一个期间方才被使用。就劳动过程说,这一部分,虽存在,犹如不存在,对于价值及剩余价值的形成,是一点影响没有的。比方说,资本A计500镑。它是为五周垫支的,但这500镑是每周依次以100镑,加入劳动过程。在第一周,其五分之一被使用了;五分之四,仅垫支而不使用。它是为其次四周的劳动过程准备的,为其次四周的劳动过程所必须垫支的。
有种种事情,使垫支可变资本(Vorgeschossnen variablen Kapital)对使用可变资本(angewandten variablen Kapital)的比例,发生差别。这种种事情,在如下的限度内,才会在剩余价值率不变时,影响剩余价值的生产:即,这种种事情,会使一定期间(例如一周,五周等等),实际所得而使用的可变资本量,发生差别。垫支可变资本,在实际被使用的限度内,且在实际被使用的时间内,才有可变资本的机能;在仅垫支而不实际使用的时间内,它是没有可变资本的机能的。但一切事情,能使垫支可变资本对使用可变资本的比例发生差别的,不外是周转期间的差别,(周转期间的差别,又由劳动期间的差别,或由流通期间的差别,或兼由二者的差别,去决定。)剩余价值生产的法则,是:在剩余价值率相等时,等量的机能可变资本,将生产等量的剩余价值。所以,如果资本A与资本B,在相等的期间,以相等的剩余价值率,使用等量的可变资本,即A与B也必在相等的期间内,生出等量的剩余价值,不必问一定期间内使用的可变资本,与同期间内垫支的可变资本,成什么比例,也不必问所产生的剩余价值量,与垫支可变资本(不是使用可变资本),成什么比例。这种比例的差别,不与剩余价值生产的法则矛盾,却与这个法则相印证,是这个法则的一个不可避免的结果。
试考察资本B最初五周的生产段落。在第五周之末,有500镑被使用被消费掉。价值生产物等于1,000镑,剩余价值率为

=100%,和资本A的场合,完全一致。在这里,我们且不问资本A的剩余价值,将与垫支资本一同实现,资本B的剩余价值却不与垫支资本一同实现的事实,因为这里我们只要考察剩余价值的生产,及剩余价值与其生产期间内垫支的可变资本的比例。反之,若我们计算资本B的剩余价值的比例时,不以剩余价值与垫支资本5,000镑中那在生产期间内使用的消费的部分相比较,而以剩余价值,与垫支总资本相比较,剩余价值率就是

=1/10=10%。换言之,资本B的剩余价值率为10%,资本A的剩余价值率为100%,刚好十倍。推动等量劳动,而劳动又以同比例分为有给劳动和无给劳动的二等量资本,在这里,有了剩余价值率上的差别。若说这种分别与剩余价值生产的法则相矛盾——我们的答复是很单纯,一察事实的关系,就很明白的:即,在A的场合,那表示现实的剩余价值率,即五周间可变资本500镑所生产的剩余价值,对这个可变资本500镑的比例;反之,在B的场合,这种计算,既与剩余价值的生产无关,也与剩余价值率的决定无关。因在这场合,500镑可变资本所生产的剩余价值500镑,不与在生产期间垫支的可变资本500镑相比较来计算,却与5,000镑的资本相比较来计算。实则,在这5,000镑中,有十分之九,即4,500镑,和500镑剩余价值的生产,是毫无关系,其目的,仅在供以后四十五周逐渐使用,故就最初五周的生产说,那虽存在,是等于不存在的。但在这里,我们考察的,只不过是最初五周的生产。在这情形下,A与B的剩余价值率上的差别,是全然不成问题的。
现在,我们且比较资本A的年剩余价值率与资本B的年剩余价值率。就资本B说,是

=100%;就资本A说是

=1000%。但二者的剩余价值率的比例,却是和以前一样的。在以前,是:

在现在却是:

但

,所以,比例是和以前一样的。
但问题现在是倒转了。资本B的年率,为

=100%,那对于我们已知的剩余价值生产的法则和剩余价值率的法则,没有何等不一致的地方,即在外貌上,也没有任何不一致的地方。5,000v在一年之间垫支了,生产地消费了,并生产了5,000m。所以,剩余价值率即如上述的分数,

=100%。年剩余价值率与现实的剩余价值率相一致。在这场合,待我们说明的变则,不像前面一样是资本B,却宁可说是资本A。
就资本A说,剩余价值率为

=1000%。在B的场合,500m(五周的生产物),是以垫支资本5,000镑为基础而计算的,在这5,000镑中,有十分之九,不曾在其生产上使用。但在A的场合,5,000m是以500v为基础而计算的,这500v,仅为生产5,000m实际使用的可变资本的十分之一。因为,这5,000m乃是5,000镑可变资本在五十周间由生产的消费当中得出的生产物,不是五周间消费的500镑资本的生产物。在前一场合,五周间生产的剩余价值,以一个为五十周垫支的资本为计算基础,这个资本比五周间消费的资本更大十倍。在这场合,五十周间生产的剩余价值,以一个为五周垫支的资本为计算基础,这个资本比五十周间消费的资本更小十倍。
500镑的资本A,只为五周垫支。在第五周之末,它会流回,而在一年间,依十次的周转,每年更新十次。由此,我们可以得到两个结论:
第一,在A场合垫支的资本,与每周生产过程不断使用的资本部分比较,仅为其五倍。反之,B资本,在五十周间,是只周转一次的,那必须为五十周垫支,与每周不断使用的资本部分比较,为其五十倍。所以,一年间为生产过程垫支的资本,和一定生产期间(比方说一周)继续使用的资本之比例,可因周转之故,发生变化。上述第一场合,可以说明这点。在这场合,五周的剩余价值,不以五周使用的资本为计算基础,却以五十周使用的更大十倍的资本为计算基础。
第二,资本A的周转期间五周,仅为一年的十分之一,故一年包含十个这样的周转期间,500镑的资本A,会在这十个周转期间内,重新被使用的。在这场合,使用的资本,等于为五周垫支的资本,乘一年周转期间的次数。一年间使用的资本=500×10=5000镑。而在一年间垫支的资本,则=5000/10=500镑。在事实上,虽不断有500镑重新被使用,但任何五周垫支的资本,都不外是这500镑。反之,就资本B说,在五周间虽只使用500镑;这500镑也只为这五周垫支。但因周转期间为五十周,所以,一年间使用的资本,即等于五十周垫支的资本,不等于五周垫支的资本。每年生产的剩余价值额,在剩余价值率不变时,是定于一年间使用的资本,不定于一年间垫支的资本。每年周转一次的资本5,000镑,并不比每年周转十次的资本500镑更大。它们所以是等量,则因每年周转一次的资本,比每年周转十次的资本,更大十倍。
一年间周转的可变资本——及与这个资本部分相等的年生产物部分或年支出部分——即是一年间被使用的,生产地消费的可变资本。由此得到的结论是:假设一年间周转的可变资本A和一年间周转的可变资本B,是同样大的,且在同样的价值增殖条件下被使用,则二者的剩余价值率必相等,二者每年生产的剩余价值量也相等;所以——因使用的资本量相等一年剩余价值率,依
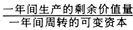
这个公式表示时,也必相等。总括说:无论周转的可变资本的相对量如何,它们在一年间生产的剩余价值之率,总由各资本在平均期间(例如一周的平均或一日的平均)的剩余价值之率决定。
根据剩余价值生产的法则及剩余价值率决定的法则,以上所述,便是唯一的结论。
我们且进一步看看,
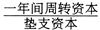
(当然,这里我们只是说可变资本)的比例,表示了什么。这个分数,表示一年间垫支的资本的周转次数。
就资本A说,我们得:
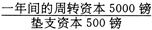
。
就资本B说,
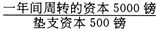
。
在这两个比例上,分子都表示垫支资本乘周转次数之积,在A为500×10;在B为5,000×1。又或表示垫支资本乘周转时间(以年计算者)的反数之积。在A,周转时间为1/10,其反数为10/1,所以500×10/1=5,000。在B,则5,000×1/1=5,000。分母则表示周转资本乘周转次数的反数;在A为5,000×1/10;在B为5,000×1/1。
这两个在一年间周转的可变资本,各自会推动一定的劳动量(有给劳动与无给劳动之和)。二者所推动的劳动量,在这场合是相等的,因周转资本既相等,其价值增殖率又相等。
一年间周转的可变资本对垫支的可变资本之比例,(1)指示了垫支资本,对一定劳动期间使用的可变资本之比例。假设像资本A一样,周转次数为十,每年又假设为五十周,则周转时间为五周。可变资本必须为这五周垫支;为五周垫支的资本,必五倍于一周使用的可变资本。这就是,在一周间,垫支资本(在这场合是500镑)只有五分之一,能被使用。但在资本B,周转次数1/1,周转时间为一年即五十周。故垫支资本与每周使用资本的比例,为50:1。资本B和资本A如要成为同样的,资本B每周便须投下1,000镑,不仅100镑。(2)所以,资本B必须十倍于资本A(即为5,000镑),它们方才推动等量的可变资本,而在剩余价值率不变时,推动等量的劳动(有给的和无给的),并在一年间生产等量的剩余价值。现实的剩余价值率,不外表示在一定期间使用的可变资本对同期间生产的剩余价值之比例,或表示这期间使用的可变资本所推动的无给劳动之量。是故,这个剩余价值率,对于那一部分已经垫支但在当时尚未被使用的可变资本,是绝对没有关系;从而,对于一定期间垫支的资本部分与同期间使用了的资本部分之比例,也无何等关系。这个比例,就不同的资本说,是由周转期间,而变化,而分化的。
由上所述还会得到如次的结论:年剩余价值率,只在一个场合,会与现实的剩余价值率(表示劳动榨取程度的比率)相一致。那就是垫支资本每年只周转一次的场合。在垫支资本每年只周转一次时,垫支资本与一年间周转的资本相等,从而,一年间生产的剩余价值量对一年间使用在这种生产上的资本之比例,与一年间生产的剩余价值量对一年间垫支的资本之比例,是一致的,同一的。
(A)年剩余价值率等于

。但一年间生产的剩余价值量,等于现实剩余价值率,乘其生产上所使用的可变资本。年剩余价值量生产上所使用的资本,等于垫支资本,乘其周转次数。我们命周转次数为n,则公式A化为
(B)年剩余价值率等于

。拿资本B来做例。资本B的年剩余价值率=

=100%。在n为1时,那就是,在垫支可变资本每年仅周转一次,从而,与一年间使用的或周转的资本相等时,年剩余价值率始与现实的剩余价值率相等。
命年剩余价值率为M′,现实剩余价值率为m′,垫支可变资本为v,周转次数为Ⅱ,则M′=

= m′n。所以M′= m′n。在n=1时,M′=m′因M′=m′×1=m′。
由此更可得到如下的结论:年剩余价值率常等于m′n,即等于现实剩余价值率(即在一个周转期间内,由这个期间内消费的可变资本,所生产的剩余价值之率)乘这个可变资本在一年间周转的次数,或乘周转时间(以一年为单位计算的周转时间)的反数。(假设可变资本每年周转十次,其周转时间为1/10年,其反数为10/1=10)。
由此更可得到如下的结论:在n=1时M′=m′。在n较1为大时,那就是,垫支资本在一年间周转一次以上,或周转资本较垫支资本为大时,则M′也较m′为大。
最后,在n较1为小时,那就是,当一年间周转的资本,仅为垫支资本的一部分,周转期间经过一年以上时,则M′较m′为小。
我们且考察一下最后的场合。
上例的各个前提仍旧保持,但假设周转期间延长为五十五周。劳动过每周需有100镑可变资本,所以一个周转期间需有5,500镑,每周生产100m;所以,m′和以前一样是100%。周转次数n,在这场合,等于50/55=10/11,周转时间为1+1/10年(一年假设为五十周),即11/10年。
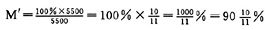
,比 100%更小。在事实上,如果年剩余价值率为100%,则5,500v必须在一年间生产5,500m。但在这场合,要生产5,500m,已须有11/10年。5,500v在一年间仅生产5, 000m;故年剩余价值率=

×10/11=10/11=90 10/11%。
年剩余价值率,或一年间生产的剩余价值与垫支的总可变资本(不是一年间周转的可变资本)之比较,决不只是一件主观的事情;引起这种对比的,是资本之现实运动。就资本A的所有者说,他垫支的可变资本500镑,会在年终流回来,此外,并生产剩余价值5,000镑。其垫支资本之量,不是由一年间使用的资本量表示,乃由周期流回的资本量表示。至若在年终,资本是否一部分为生产库存品,一部分为商品资本或货币资本,又资本是以何种比例分为这诸部分,都与我们当前的问题无关。就资本B的所有者说,他的垫支资本5,000镑会在年终流回,并一同带回5,000镑的剩余价值。就资本C(即最后考察的5,500镑的资本)的所有者说,在一年间生产5000镑剩余价值,(因有5,000镑投下了,剩余价值率为100%),但其垫支资本不会在年终流回,其所生产的剩余价值,也不会在年终实现。
M′=m′n这个公式表示,在一个周转期间适用于所用可变资本的剩余价值率——
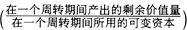
,必须与垫支可变资本的周转期间或再生产期间的次数,或与可变资本循环更新的期间的次数相乘。
我们已经在第一卷第四章(货币之资本化)及第一卷第二十一章(单纯的再生产)讲过,资本价值一般是垫支,不是支出,因为这种价值通过循环的各个阶段之后,会归到它的出发点,并带回剩余价值。这个情形,表明它只是垫支的。由其出发点到其复归点所经过的时间,即其垫支时间。资本价值所通过的全部循环,(由垫支到复归的时间去量计),构成资本价值的周转。周转所经历的时间,构成一个周转期间。当这个期间终毕,循环终了时,同一资本价值会重新开始相同的循环,重新自行增殖其价值,重新产生剩余价值。如果可变资本,像A一样,在一年间周转十次,则同一资本垫支,将在一年间,产出十倍于一周转期间所产出的剩余价值量。
由资本主义社会的立场,我们必须把资本垫支的性质弄明白。
在一年间周转十次的资本A,是在一年间垫支十次。每人一新周转期间,它就须新垫支一次。但同时,资本A在一年间决不垫支这500镑以上的资本价值,而在事实上,我们这里考察的生产过程,也决不支配500镑以上的资本价值。这500镑一经完成它的循环,A就会重新开始同样的循环。并且依照资本的性质,资本要保持它的资本性质,便必须当作资本,不断在反复的生产过程中发生机能。在这场合,它的垫支不能长过五周。如果周转拉长一点,资本就嫌不够,如果缩短,那就会有一部分成为过剩。那并不是垫支十个500镑的资本,只是一个500镑的资本,在继起的时间内,垫支十次。所以,年剩余价值率,不以一个垫支十次的500镑的资本(或5,000镑)为计算基础,却以一个垫支一次的500镑的资本为计算基础,这好比,一个台娄尔,虽流通十次,仍不过是流通中的一个台娄尔,它虽尽了十个台娄尔的机能,但在每次兑换之后,它依然代表一个台娄尔的价值。
同样,资本A在每一次流回之际,甚至在年终流回之际,也表示,其所有者只不断运用这500镑的资本价值。每次流回他手里的,也只是500镑。故其垫支资本也不外就是500镑。所以,这500镑成了年剩余价值率计算式的分母。在这里,我们得到了上述的公式:M′=

=m′n。现实的剩余价值率m′=

,等于剩余价值量被除于生产此剩余价值量的可变资本。设以

代m′n中的m′,我们就取得了别一个公式:

但这500镑资本,由十次周转,从而,由垫支更新十次之故,是尽了5,000镑资本的机能。这好比,500个台娄尔一年间通流十次,和每年通流一次的5,000个台娄尔,是尽同样的机能。
本章完
点赞0